「信用回復ローン」は、法律上統一されたローン商品名ではなく、事業者によって審査方法や契約条件が異なります。信用情報に事故情報がある方でも審査対象になり得る商品がありますが、提供する会社や契約内容によって、金利・所有権・GPS設置・信用情報への記録方法などが異なる場合があります。
この記事では、信用回復ローンを検討する際に契約前に確認しておきたいポイントを、チェックリスト形式で解説します。
信用回復ローンを選ぶ前に知っておきたい基本
信用回復ローンは、過去の返済遅延・債務整理・自己破産などにより信用情報に不安がある方でも、現在の収入状況や返済能力などをもとに審査対象となる場合がある自動車ローンです。ただし、審査対象となることと、審査に通過することは別です。会社によって、金利水準・所有権の扱い・GPS装着の要否・解約時の条件などが異なります。月々の支払額の安さだけで即決せず、複数の観点から比較検討することが、契約後のトラブルを避けるうえで重要です。
選び方チェックリスト(10項目)
1. 金利・手数料
金利の水準や、別途発生する手数料の有無を確認しましょう。月々の支払額だけで判断せず、最終的な総支払額とあわせて比較することが大切です。
2. 返済総額(元金+利息+諸費用の合計)
月々の支払額が同じでも、返済回数や諸費用によって総支払額は変わります。契約前に「支払う金額の合計」を書面で確認しましょう。
3. 所有権留保の条件
完済までの間、車の所有権がどちらにあるか(貸主側か契約者側か)を確認します。返済が遅れた場合の車の引き上げ条件についても、契約書でチェックしておくことが大切です。
4. GPS装着の有無・解約時の扱い
審査対応の一環としてGPS装置の設置を条件とする会社もあります。設置の有無、費用負担、解約・完済時の取り外し対応について事前に確認しましょう。
5. 途中解約・繰上返済の条件
ライフスタイルの変化で早く完済したい場合や、途中で車を手放したい場合に、違約金や手数料が発生するかを確認します。
6. 契約書や契約条件を記載した書面の有無
口頭説明のみで契約を進めようとする会社には注意が必要です。契約書や契約条件を記載した書面が用意され、内容を書面で確認できるかをチェックしましょう。
7. 会社の実在性・事業者情報
会社の所在地・連絡先・事業内容が公式サイトなどで明確に確認できるかを確認します。会社の所在地・連絡先・事業内容に加え、融資を行う会社がどこなのか、その会社が銀行・信販会社・貸金業者などのどの事業者に該当するのかを確認しましょう。貸金業者であれば、貸金業登録の有無も確認することが重要です。
8. 説明の丁寧さ・勧誘の姿勢
質問に対して曖昧な回答しかない、契約を急がせる、といった対応をする会社は避けたほうが安全です。無理な勧誘を行わず、個別の状況に応じて説明してくれるかを見極めましょう。
9. 返済実績が信用情報に記録されるか
将来のローン審査で返済実績が参照されることを期待する場合、契約情報や返済状況が信用情報機関に登録される仕組みかどうかは重要な確認ポイントです。信販会社や信用情報機関の加盟会社を通さない自社ローンでは、返済実績が信用情報機関に登録されないケースが多くあります。ただし、登録の有無は契約ごとに確認が必要です。
10. 審査結果や条件の説明が個別に行われるか
「誰でも100%審査に通る」といった説明をする会社には注意しましょう。信用回復ローンも個別の収入状況等をふまえた審査が行われるのが通常です。個別の状況に応じて誠実に説明してくれるかを確認しましょう。
チェック項目まとめ表
| チェック項目 | 確認するポイント | 注意すべきサイン |
|---|---|---|
| 実質年率(APR) | 手数料込みの実質年率が明示されているか | 金利表示が曖昧、質問しても答えない |
| 返済総額 | 元金+利息+諸費用の合計が書面でわかるか | 月々の金額しか提示しない |
| 所有権留保 | 完済までの所有権の扱いが明記されているか | 説明が口頭のみで曖昧 |
| GPS装着 | 設置の有無・費用・解約時の扱い | 設置有無を事前に説明しない |
| 途中解約・繰上返済 | 違約金や手数料の有無 | 解約条件が契約書に記載されていない |
| 契約書・重要事項説明 | 書面で契約内容を確認できるか | 口頭説明のみで契約を急がせる |
| 会社の実在性 | 所在地・連絡先・特定商取引法表記の有無 | 会社情報が不明瞭、連絡先が携帯電話のみ |
| 説明・対応の姿勢 | 質問への回答が具体的か | 即決を迫る、強引な勧誘がある |
| 信用情報への記録 | 返済実績が信用情報機関に記録される仕組みか | 記録の有無について説明がない |
| 審査の説明 | 個別の状況に応じた説明があるか | 「誰でも必ず通る」と断言する |
注意すべき業者のサイン
信用回復ローンを検討する際、以下のようなサインが見られる場合は特に注意しましょう。
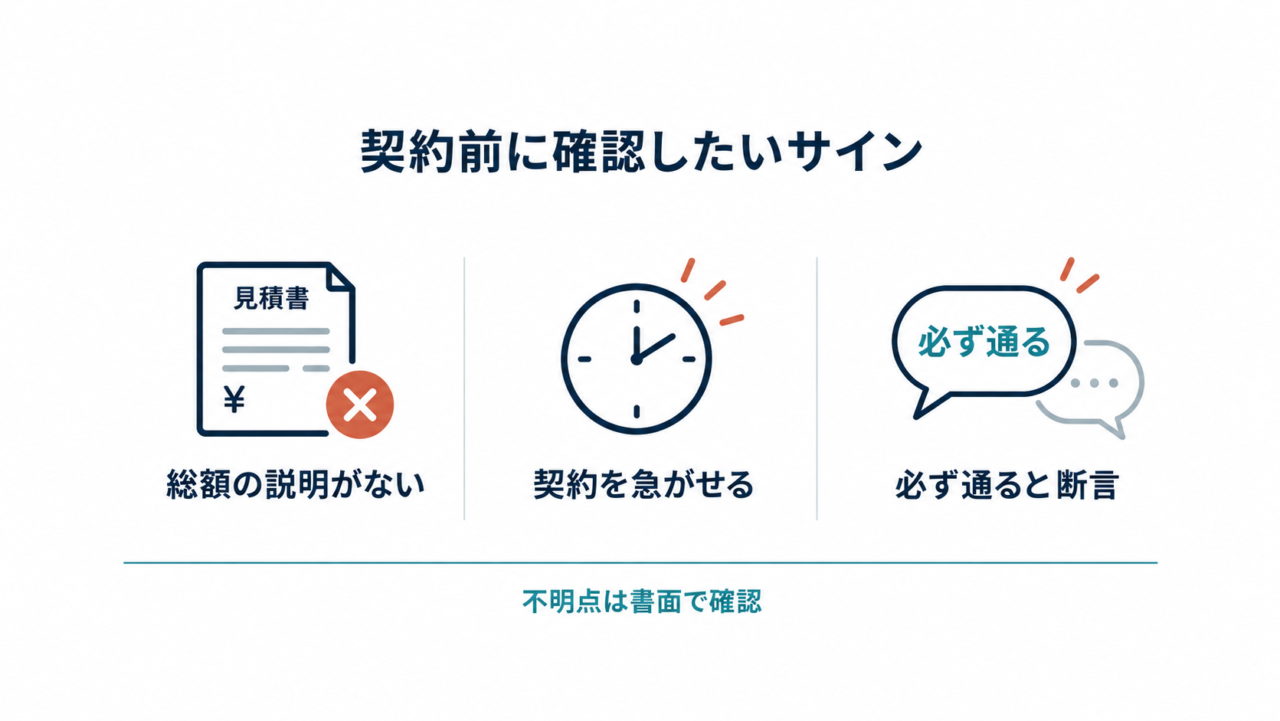
- 契約を急がせ、書面での確認時間を十分に取らせない
- 会社の所在地や連絡先が不明瞭、または携帯電話番号のみで対応している
- 「審査は100%通る」「信用情報は必ず回復する」など断定的な説明をする
- 金利や手数料について質問しても具体的な回答が得られない
- 契約書や契約条件を記載した書面を提示しない、またはコピーを渡さない
これらに該当する場合は、契約を急がず、他の選択肢も含めて改めて検討することをおすすめします。
相談前に準備しておくとよいもの
- 本人確認書類(運転免許証など)
- 収入がわかる書類(給与明細など)の目安
- 現在の借入状況(他社の借入がある場合はその内容)
- 希望する車種・予算のイメージ
- 月々に無理なく支払える金額の目安
これらを事前に整理しておくと、相談時に自分の状況に合った提案を受けやすくなります。
FAQ
「返済総額」と「所有権留保の条件」は、契約後の負担やトラブルに直結しやすいため、特に重視して確認することをおすすめします。
短期間に複数のローンへ申し込むと、信用情報機関に申込情報が複数残り、審査上不利に見られる可能性があります(いわゆる「申し込みブラック」)。申込みは間隔を空けて計画的に行うことをおすすめします。
金利だけでなく、返済総額・所有権・GPS設置・途中解約や繰上返済の条件なども確認することが大切です。
契約を急ぐ必要はありません。持ち帰って確認したい旨を伝え、納得したうえで契約することが大切です。
消費生活センター(消費者ホットライン188)など、公的な相談窓口があります。契約内容に疑問がある場合は、早めに相談することをおすすめします。
まとめ
信用回復ローンを選ぶ際は、審査の通りやすさだけでなく、契約内容全体を確認することが大切です。
押さえておきたいポイント
- 金利・返済総額は「月々の支払額」だけでなく合計金額で確認する
- 所有権留保・GPS・解約条件など、契約書の細部まで確認する
- 会社の実在性や説明の丁寧さも、信頼できる相手かどうかの判断材料になる
- 「100%通る」といった断定的な説明には注意する
- 不明点は契約前に必ず質問し、納得したうえで契約する
TRSにご相談ください
信用情報に不安がある方が、車を通じて生活を立て直し、信用を積み重ねていくためのサポートを行っています。
契約内容についてわからないことがあれば、契約を急がせることなく丁寧にご説明します。まずは今の状況を気軽にお聞かせください。