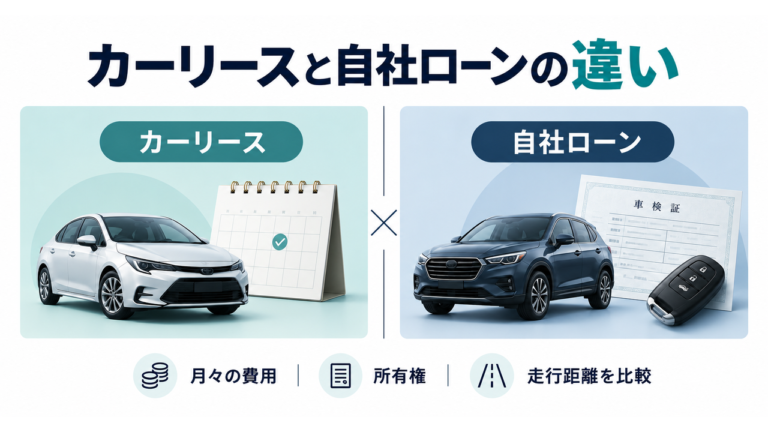
車を分割払いで購入する際の代表的な選択肢が「銀行ローン(銀行や信販会社の自動車ローン)」と「自社ローン(販売店独自の分割払い)」です。この2つは、審査に通る基準・金利・車の所有権の扱いなど、多くの点で仕組みが異なります。
銀行ローンと自社ローンの一番の違いは、信用情報機関を通した審査を行うかどうかです。銀行ローンは信用情報機関への照会が一般的ですが、自社ローンは販売店独自の基準で審査するため、信用情報に事故情報がある方でも利用できる場合があります。
ただし、その分金利や契約条件には注意が必要です。
銀行ローンとは
銀行ローンとは、銀行や信販会社(ディーラーローンを含む)が提供する自動車ローンの総称です。申込者は、購入する車の代金を金融機関から借り入れ、毎月分割で返済していきます。
審査にあたっては、信用情報機関(CIC・JICC・全国銀行個人信用情報センターなど)への照会が行われるのが一般的です。過去の返済状況、現在の借入状況、勤続年数や年収などをもとに、総合的に審査されます。
主な特徴は次の3点です。
- 信用情報機関への照会が必須で、事故情報があると審査に通りにくい傾向がある
- 一般的に金利は年1〜6%程度と、自社ローンより低めに設定されやすい
- 契約内容によっては、完済まで所有権が留保される場合とされない場合がある(銀行の直接融資は購入者名義になることが多い一方、信販会社を利用したディーラーローンでは所有権留保となるケースもある)
自社ローンとは
自社ローンとは、中古車販売店などが自社の資金で分割払いを提供する仕組みで、信販会社や銀行を介さない点が最大の特徴です。
販売店が独自に審査基準を設けているため、銀行ローンの審査に通らなかった方でも利用できる場合があります。ただし、信用情報機関への照会・登録を行わないことが多く、返済実績を重ねても信用情報の改善にはつながらないケースが一般的です。
主な特徴は次の3点です。
- 販売店が自社資金で分割販売を行う自社ローンでは、信用情報機関への照会・登録を行わないケースが多く、事故情報がある方でも審査対象になり得ます。ただし、信販会社・保証会社などが関与する場合は、信用情報の取扱いが異なることがあります。
- 「金利0%」と表示されていても、手数料や諸費用が車両価格に上乗せされている場合がある
- 完済まで所有権が販売店側に留保されるのが一般的
銀行ローンと自社ローンの違いを徹底比較
| 比較項目 | 銀行ローン | 自社ローン |
|---|---|---|
| 審査基準 | 信用情報、収入、勤続状況、借入状況などを総合的に審査 | 販売店または提携先が定める基準(収入・借入状況など) |
| 信用情報への照会 | あり(必須) | 基本的になし |
| 事故情報がある場合 | 審査に通ることが難しい傾向 | 審査対象になり得る |
| 返済実績の記録 | 信用情報機関に記録される | 記録されないことが多い |
| 金利の目安 | 年2〜10%程度 | 「金利0%」表記でも手数料が価格に含まれる場合あり |
| 所有権 | 契約形態により異なる(購入者名義の場合と所有権留保の場合がある) | 完済まで販売店側が留保するのが一般的 |
| 保証人 | 原則不要(信用情報にもとづき審査) | 販売店により必要な場合がある |
| 審査スピード | 数日程度かかる場合が多い | 即日〜数日と比較的早い傾向 |
信用情報の改善や低金利を重視するなら銀行ローン、審査の通りやすさやスピードを重視するなら自社ローンが選択肢になります。
ただし、自社ローンは信用情報の記録にはつながらない点と、契約条件を個別によく確認する必要がある点に注意が必要です。
審査基準の違い
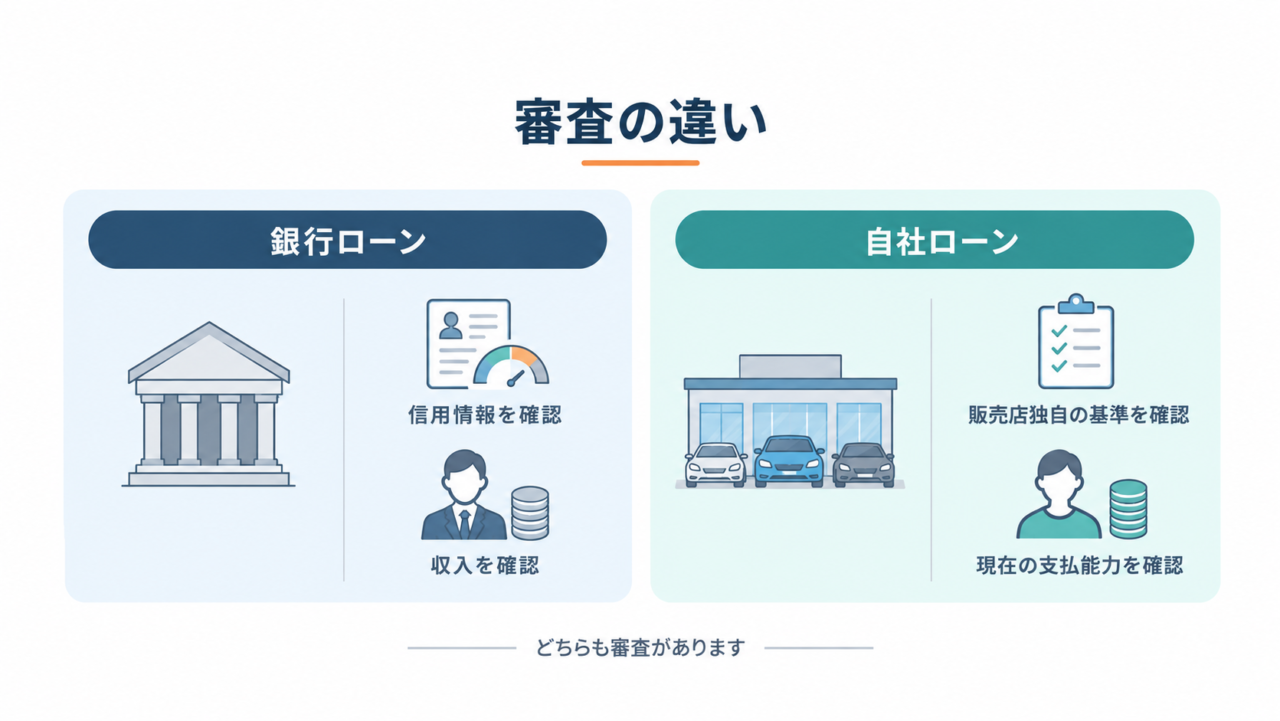
銀行ローンの審査では、信用情報機関に登録されている返済履歴・借入状況に加え、勤続年数・年収・雇用形態などが総合的に判断されます。過去に長期延滞や債務整理、自己破産などの事故情報がある場合、審査を通過することが難しくなる傾向があります。
一方、自社ローンは信用情報機関への照会を行わない販売店が多く、現在の収入状況や在籍確認など、独自の基準で審査されます。「誰でも必ず通る」わけではありませんが、銀行ローンより対応の幅が広いとされています。
金利・返済総額の違い
銀行ローンは年2〜10%程度が目安とされ、自社ローンに比べて低金利になりやすい傾向があります。ただし、審査基準が厳しいため、事故情報がある方は利用自体が難しい場合があります。
自社ローンは、車両価格に手数料や利益分が含まれている場合が多く、「金利0%」という表示だけで判断せず、返済総額(車両価格+諸費用の合計)を必ず確認することが重要です。同じ車種でも販売店によって総支払額が大きく異なることがあります。
所有権・車検証の名義の違い
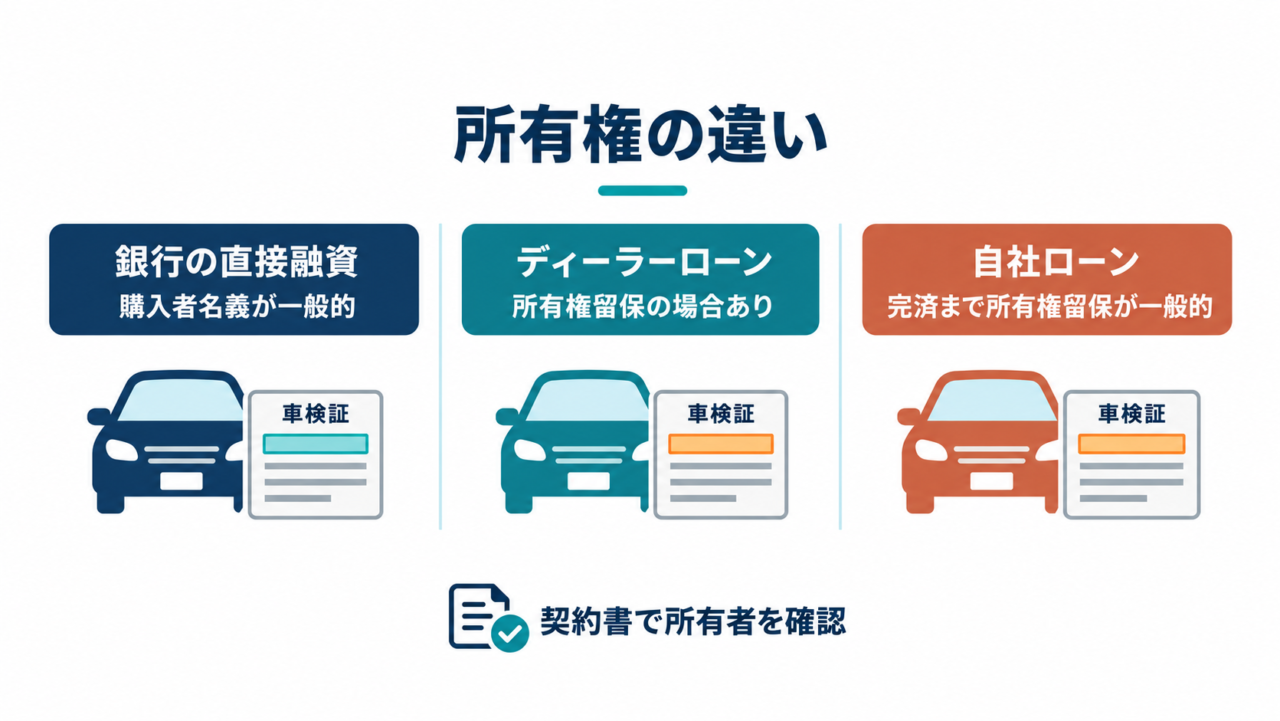
銀行の直接融資(マイカーローンなど)では、購入者名義で車検証を登録できるケースが一般的です。一方、信販会社を利用するディーラーローンや自社ローンでは、完済までの間、所有権が金融機関または販売店側に留保される「所有権留保」という仕組みが取られることが多くあります。
所有権留保の状態では、返済が滞った場合に車の引き上げにつながる可能性があるため、契約前に所有権の扱いを必ず確認しましょう。
メリット・デメリット
銀行ローンのメリット・デメリット
メリット
- 金利が比較的低く、返済総額を抑えやすい
- 返済状況が信用情報機関に登録される場合、将来のローン審査で返済実績として参照される可能性がある
デメリット
- 信用情報に事故情報があると審査に通りにくい
- 審査結果が出るまでに数日かかる場合がある
自社ローンのメリット・デメリット
メリット
- 信用情報に事故情報があっても審査対象になり得る
- 審査から納車までのスピードが比較的早い傾向がある
デメリット
- 金利や手数料が実質的に高くなりやすい
- 返済実績が信用情報に記録されないため、信用情報の改善にはつながりにくい
- 販売店が倒産・廃業した場合の対応など、契約内容を個別に確認する必要がある
どんな人に向いているか
銀行ローンが向いている傾向の方
- 信用情報に事故情報がなく、安定した収入がある方
- できるだけ低い金利で車を購入したい方
- 将来の住宅ローンなどに向けて、良好な返済実績を積みたい方
自社ローンが向いている傾向の方
- 銀行ローンの審査に通らなかった方
- できるだけ早く車を用意したい方
- まとまった頭金を用意するのが難しい方
自社ローンを選ぶ際に注意したいポイント
自社ローンは審査の間口が広い一方、販売店によって条件や対応に差が大きいのも事実です。契約前に、以下の点を必ず確認しましょう。
- 返済総額を確認する:「金利0%」の表示だけでなく、車両価格・手数料を含めた総支払額を必ず確認する
- 契約書・重要事項説明を確認する:口頭説明だけでなく、書面で所有権・違約金・遅延時の対応を確認する
- GPS装置の有無を確認する:設置を条件とする販売店もあるため、解約時の扱いも含めて事前に確認する
- 極端に審査が緩い・即決を迫る業者に注意する:契約を急がせる、必要書類の確認を省略するといった業者には注意が必要です
やってはいけない例
- 返済総額を確認せず、月々の支払額の安さだけで契約すること
- 契約書の所有権・解約条件を読まずにサインすること
- 収入が不安定なまま、無理な返済計画で契約すること
銀行ローンにも自社ローンにも通らない場合の選択肢
銀行ローンの審査に通らず、かといって自社ローン特有の手数料構造や、返済しても信用情報が回復しない点に不安がある——そんな方向けの選択肢として「信用回復ローン」があります。
信用回復ローンは、過去の事故情報がある方でも審査対象になり得る自動車ローンで、自社ローンと違い、信販会社を通じて返済実績が信用情報機関に記録されます。延滞なく返済を続けることで、将来の信用情報の評価につながる可能性がある点が、自社ローンとの大きな違いです。詳しい仕組みは「信用回復ローンとは」の記事で解説しています。
※信販会社の審査があるため、必ず審査に通るわけではありません
申込みから納車までの流れ
- 申込み(ネット・電話) — 氏名・住所・勤務先・希望車種などを入力します。
- 仮審査 — 入力内容をもとに仮審査が行われ、結果は数時間〜翌営業日にメールまたは電話で連絡されます。
- 本審査(書類提出) — 車種が決まったら本審査に進みます。給与明細や身分証明書などの提出が必要です。
- 契約(内容確認) — ローン契約書や契約条件を記載した書面の内容を確認し、合意のうえで契約します。
- 納車 — 契約後、車両の整備を経て納車されます。
- 返済 — 口座振替や銀行振込など、契約に応じた方法で毎月返済します。
FAQ
銀行ローンは信用情報を含めて審査されるため、事故情報がある場合は審査が難しくなる傾向があります。一方、自社ローンは販売店独自の基準で審査されるため、信用情報に不安がある方でも審査対象になり得ます。また、信用回復ローンも選択肢の一つですが、いずれも必ず審査に通るわけではありません。
多くの自社ローンは信用情報機関に加盟していない販売店が独自に行う分割払いのため、返済実績が信用情報に記録されないケースが一般的です。
「金利」という概念ではなく、車両価格に手数料が含まれる形が一般的です。販売店によって総支払額が大きく異なるため、必ず見積もりで比較しましょう。
数日〜1週間程度かかる場合が一般的ですが、金融機関により異なります。
販売店やプランによっては頭金なしで契約できる場合もありますが、頭金の有無によって審査結果や月々の負担が変わることがあります。
自社ローンのほか、信用情報に不安がある方も審査対象となり得る「信用回復ローン」を検討する方法があります。TRS AUTOが取り扱う信用回復ローンでは返済実績が信用情報機関に記録されるため、車を購入しながら将来の信用回復を目指せる点が特徴です。ただし審査があるため、必ず利用できるわけではありません。
まとめ
銀行ローンと自社ローンは、いずれも車を分割払いで購入するための手段ですが、審査基準・金利・所有権の扱い・信用情報への記録の有無など、多くの点で仕組みが異なります。
押さえておきたいポイント
- 銀行ローンは信用情報機関を通した審査が必須で、低金利だが事故情報があると通りにくい
- 自社ローンは販売店独自の審査で間口が広いが、金利相当分が高くなりやすく信用情報の改善にはつながりにくい
- どちらも通らない場合は、信用回復ローンのような独自審査のローンも選択肢になる
- 契約前には、月々の支払額だけでなく返済総額・所有権・契約条件を必ず確認する
TRSにご相談ください
信用情報に不安がある方が、車を通じて生活を立て直し、信用を積み重ねていくためのサポートを行っています。
銀行ローンも自社ローンも不安がある、自分の場合どの選択肢が向いているか分からない——そんな段階でも大丈夫です。無理な勧誘は行いませんので、まずは今の状況を気軽にお聞かせください。